Trước kỳ khai thuế quý III/2026: Doanh nghiệp cần kiểm tra gì về chữ ký số?


Hạn nộp hồ sơ khai thuế quý III/2026 đang đến gần, doanh nghiệp cần kiểm tra chữ ký số cùng với việc hoàn thiện tờ khai. Rà soát sớm thời hạn chứng thư số, thông tin đăng ký và khả năng ký trên hệ thống thuế giúp kế toán kịp thời xử lý vướng mắc, tránh bị động ở bước ký, gửi hồ sơ.
| Mục lục: 1. Chủ động kiểm tra chữ ký số trước hạn khai thuế quý III/2026 2. Doanh nghiệp cần kiểm tra những gì về chữ ký số? 3. Chữ ký số gặp lỗi trước hạn khai thuế: Doanh nghiệp nên làm gì? |
1. Chủ động kiểm tra chữ ký số trước hạn khai thuế quý III/2026
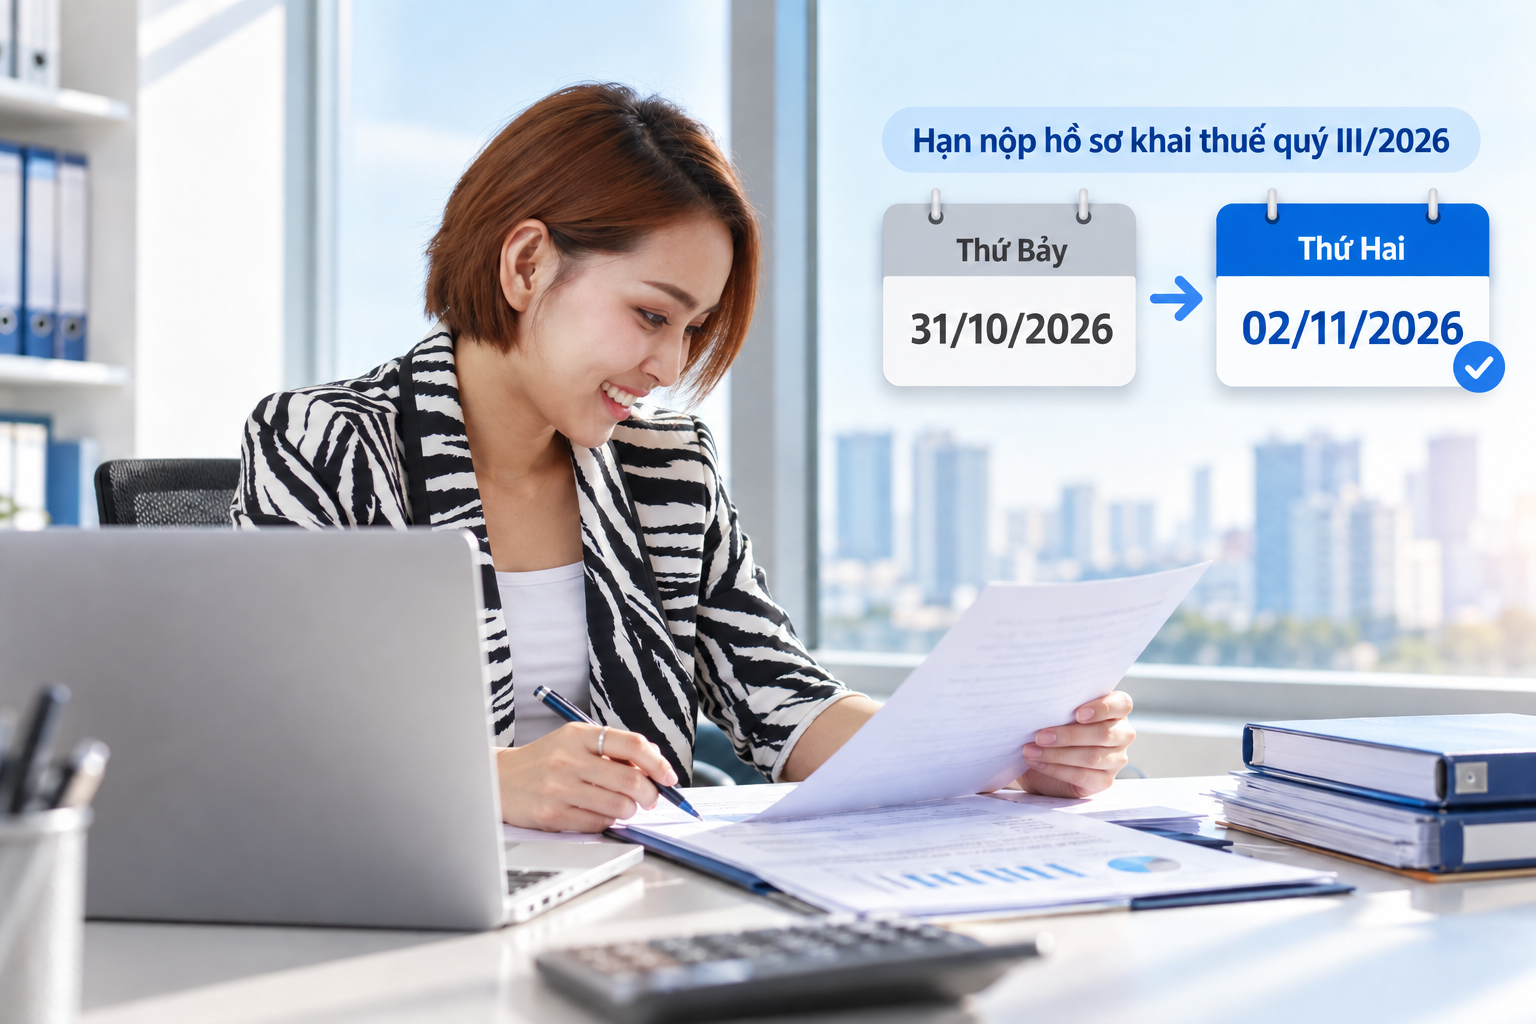
Theo quy định, hạn nộp hồ sơ khai thuế quý III/2026 là ngày 31/10/2026. Tuy nhiên, ngày này rơi vào thứ Bảy nên hạn nộp được chuyển sang ngày làm việc tiếp theo là thứ Hai, ngày 02/11/2026. Doanh nghiệp được gia hạn nộp tiền thuế vẫn phải nộp tờ khai đúng hạn này.
Bên cạnh việc đối chiếu số liệu và hoàn thiện tờ khai, kế toán nên kiểm tra chữ ký số trên máy tính sẽ dùng để nộp hồ sơ. Chứng thư số hết hạn, thông tin chưa cập nhật sau gia hạn hoặc máy tính không nhận thiết bị ký đều có thể khiến quá trình ký, gửi bị gián đoạn.
Rà soát sớm giúp doanh nghiệp có thời gian gia hạn, cập nhật thông tin hoặc liên hệ hỗ trợ kỹ thuật. Đặc biệt, doanh nghiệp vừa thay đổi chữ ký số, máy tính hoặc nhân sự kế toán nên kiểm tra lại khả năng sử dụng, tránh đến sát hạn mới phát hiện vướng mắc.
2. Doanh nghiệp cần kiểm tra những gì về chữ ký số?
2.1. Thời hạn sử dụng của chứng thư số
Nội dung đầu tiên cần kiểm tra là thời hạn của chứng thư số đang sử dụng. Kế toán có thể mở phần mềm quản lý chữ ký số, chọn chứng thư tương ứng để xem thời điểm bắt đầu và hết hiệu lực.
Thông tin thời hạn thường được thể hiện tại các trường “Valid from” và “Valid to”. Ngoài thời hạn, người dùng cần lưu ý tình trạng thu hồi của chứng thư số.
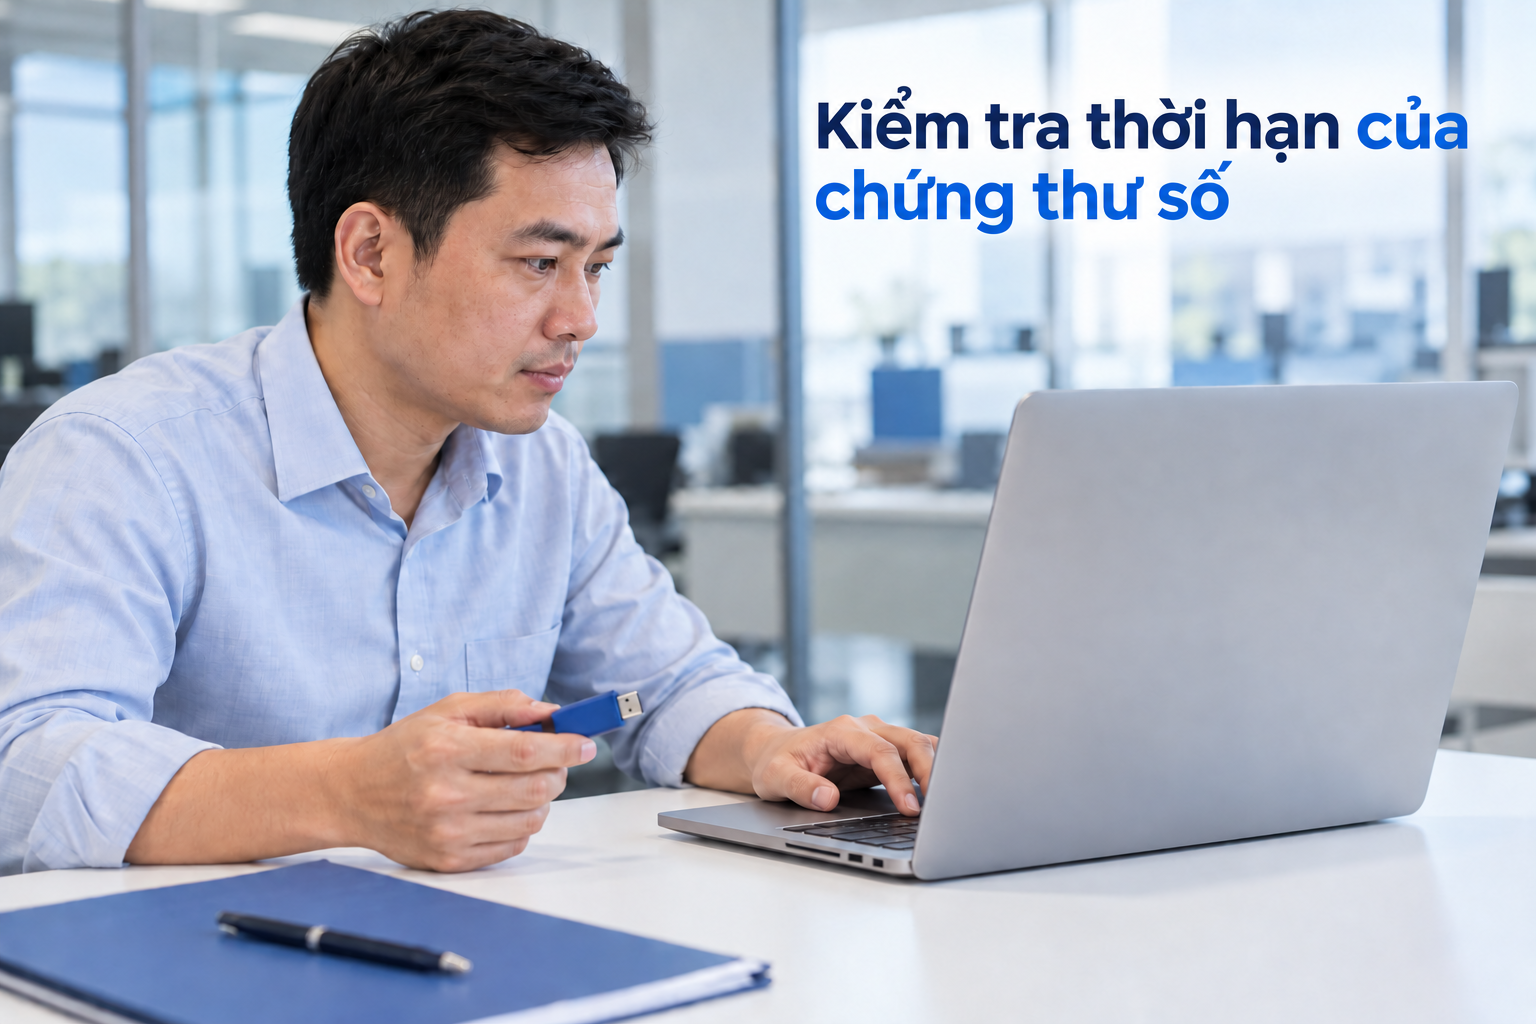
Doanh nghiệp nên kiểm tra:
- Chứng thư số có còn hiệu lực vào ngày dự kiến ký hồ sơ không?
- Chứng thư đang chọn có đúng là chứng thư doanh nghiệp đang sử dụng không?
- Có thông báo tạm dừng, thu hồi hoặc yêu cầu xử lý từ nhà cung cấp không?
Nếu sắp hết hạn, doanh nghiệp nên chủ động gia hạn. Sau khi hoàn tất, cần mở lại phần mềm để kiểm tra thời hạn mới, tránh chỉ dựa vào thông báo thanh toán dịch vụ.
2.2. Thông tin trên chứng thư số có chính xác không?
Kế toán cần đối chiếu tên doanh nghiệp, mã số thuế và thông tin chủ thể trên chứng thư số với thông tin hiện hành của đơn vị. Việc rà soát đặc biệt cần thiết khi doanh nghiệp vừa thay đổi thông tin đăng ký, được cấp lại chứng thư hoặc chuyển nhà cung cấp.
Nếu phần mềm hiển thị nhiều chứng thư, cần kiểm tra kỹ trước khi lựa chọn để ký. Chọn nhầm chứng thư cũ hoặc chứng thư của đơn vị khác có thể khiến thao tác không thực hiện được hoặc hồ sơ sử dụng sai thông tin người ký.
Khi phát hiện sai lệch, doanh nghiệp nên liên hệ nhà cung cấp để xác định nội dung cần điều chỉnh và thủ tục tương ứng.
2.3. Thông tin chữ ký số trên hệ thống thuế đã được cập nhật chưa?
Sau khi gia hạn hoặc cấp lại chữ ký số, doanh nghiệp cần kiểm tra thông tin chứng thư đang sử dụng với thông tin đã đăng ký trên hệ thống thuế, đặc biệt là số seri chứng thư số.
Trường hợp thông tin thay đổi, doanh nghiệp thực hiện cập nhật theo hướng dẫn của hệ thống đang sử dụng. Kế toán nên kiểm tra kết quả xử lý yêu cầu sau khi gửi. Không nên mặc định việc gia hạn tại nhà cung cấp đồng nghĩa với mọi thông tin trên hệ thống thuế đều đã được cập nhật.
2.4. Thiết bị và phần mềm có sẵn sàng để ký không?
Với chữ ký số sử dụng USB Token, doanh nghiệp nên kiểm tra trực tiếp trên máy tính sẽ dùng để nộp hồ sơ:
- Cắm thiết bị và kiểm tra máy tính có nhận USB Token không.
- Mở phần mềm quản lý để kiểm tra chứng thư số.
- Kiểm tra công cụ hỗ trợ ký theo hướng dẫn của hệ thống thuế.
- Bảo đảm người phụ trách có mã PIN và thiết bị không bị khóa.
Nếu quên mã PIN, không nên liên tục nhập thử. Người dùng cần liên hệ nhà cung cấp để được hướng dẫn xử lý.
Với chữ ký số từ xa, cần kiểm tra tài khoản, thiết bị xác thực và khả năng phê duyệt yêu cầu ký. Nếu vừa đổi điện thoại hoặc cài lại ứng dụng, nên kiểm tra khả năng sử dụng trước ngày nộp hồ sơ.
2.5. Người phụ trách đã được bàn giao đầy đủ chưa?
Doanh nghiệp cần xác định rõ người quản lý chữ ký số, người chuẩn bị hồ sơ và người được giao thực hiện ký. Khi thay đổi nhân sự kế toán, việc bàn giao nên bao gồm thiết bị, tình trạng chứng thư, thời hạn sử dụng và đầu mối hỗ trợ.
Mã PIN, mật khẩu và thông tin xác thực cần được quản lý an toàn. Doanh nghiệp cũng nên thống nhất lịch ký hồ sơ với người phụ trách, tránh trường hợp hồ sơ đã hoàn tất nhưng thiết bị hoặc người có trách nhiệm ký chưa sẵn sàng.
3. Chữ ký số gặp lỗi trước hạn khai thuế: Doanh nghiệp nên làm gì?
Nếu không ký được hồ sơ, kế toán nên ghi lại thông báo lỗi và kiểm tra nguyên nhân để có hướng xử lý phù hợp:
- Chứng thư số hết hạn: Liên hệ nhà cung cấp để gia hạn, sau đó kiểm tra thời hạn mới và cập nhật thông tin trên hệ thống thuế nếu có thay đổi.
- Hệ thống báo chữ ký số chưa đăng ký hoặc thông tin không khớp: Kiểm tra chứng thư đang chọn, đối chiếu với thông tin đã đăng ký và thực hiện cập nhật khi cần.
- Máy tính không nhận USB Token hoặc không thực hiện được thao tác ký: Kiểm tra kết nối thiết bị, phần mềm quản lý và công cụ hỗ trợ ký.
- Quên mã PIN hoặc thiết bị bị khóa: Liên hệ nhà cung cấp để được hướng dẫn, tránh tiếp tục nhập thử nhiều lần.
Nếu chưa xác định được nguyên nhân, doanh nghiệp nên gửi nội dung hoặc ảnh chụp thông báo lỗi cho bộ phận hỗ trợ, kèm mô tả thao tác đang thực hiện. Với chữ ký số ECA của Công ty phát triển công nghệ Thái Sơn, doanh nghiệp có thể liên hệ bộ phận hỗ trợ để được hướng dẫn kiểm tra, gia hạn hoặc xử lý vướng mắc trong quá trình sử dụng.
Sau khi khắc phục và gửi hồ sơ, kế toán cần tra cứu thông báo tiếp nhận, kết quả chấp nhận của cơ quan thuế. Nếu hồ sơ bị từ chối hoặc có yêu cầu xử lý, cần kiểm tra và hoàn tất kịp thời, đồng thời lưu thông báo để phục vụ tra cứu, đối chiếu.
Nguyệt Nga
Các tin tức liên quan:
Văn bản hợp nhất 17/2026/VBHN-NĐ-BKHCN về chữ ký điện tử: Những quy định cần biết
21/09/2026-401 lượt xem