Kế toán có được ký số thay giám đốc không? Phân biệt ký theo ủy quyền


Kế toán có thể được ủy quyền ký hợp đồng hoặc được giao sử dụng chữ ký số doanh nghiệp để xử lý hồ sơ. Tuy nhiên, hai việc này không đồng nghĩa với việc được dùng chữ ký số cá nhân của giám đốc để ký dưới danh nghĩa giám đốc. Muốn biết được ký hay không, cần xác định đúng tình huống.
| Mục lục: 1. Kế toán có được ký số thay giám đốc không? 2. Phân biệt quyền ký thay giám đốc và quyền sử dụng chữ ký số doanh nghiệp |
1. Kế toán có được ký số thay giám đốc không?
Có, nếu kế toán được trao quyền thực hiện giao dịch đó và sử dụng chữ ký số đúng tư cách. Nếu chỉ giữ USB Token, biết mã PIN mà chưa có quyền ký tương ứng, kế toán không được tự ý ký hồ sơ.
Kế toán được ký hợp đồng thay mặt doanh nghiệp khi được người có thẩm quyền ủy quyền hợp lệ. Việc ký phải đúng loại hợp đồng, giới hạn giá trị và thời hạn được giao.
Nếu được giao sử dụng chữ ký số đứng tên doanh nghiệp, kế toán được thực hiện những nghiệp vụ đã được phân công. Quyền này không tự mở rộng sang việc ký các hợp đồng, hồ sơ khác.
Trường hợp chỉ được giao giữ USB Token hoặc biết mã PIN, kế toán không được tự ý ký hồ sơ. Giữ thiết bị không đồng nghĩa với có quyền ký thay giám đốc.
Việc được ủy quyền cũng không có nghĩa là được dùng chữ ký số cá nhân của giám đốc. Khi ký thay, ký thừa lệnh theo quy định, người được giao hoặc ủy quyền sử dụng chữ ký số của mình.
Riêng với chứng từ kế toán thuộc phạm vi Thông tư 99/2025/TT-BTC, kế toán trưởng hoặc người được kế toán trưởng ủy quyền không được ký thừa ủy quyền vào vị trí giám đốc, trừ trường hợp pháp luật có quy định khác.
Theo Điều 138, 140 và 141 Bộ luật Dân sự 2015, việc ủy quyền phải đúng thẩm quyền; người nhận chỉ được ký trong phạm vi và thời hạn được giao.
Riêng trên chứng từ kế toán, kế toán trưởng hoặc người được kế toán trưởng ủy quyền không được ký thừa ủy quyền vào vị trí giám đốc hay chức danh quản lý, điều hành khác, trừ khi pháp luật có quy định khác. Nội dung này được quy định tại Khoản 4, Điều 10, Thông tư 99/2025/TT-BTC.
2. Phân biệt quyền ký thay giám đốc và quyền sử dụng chữ ký số doanh nghiệp
Được phép sử dụng chữ ký số công ty không đồng nghĩa với được thay mặt giám đốc ký mọi hồ sơ. Cần phân biệt rõ kế toán được trao quyền ký giao dịch hay được giao dùng chữ ký số để xử lý công việc.
2.1. Được ủy quyền ký: Kế toán thay mặt doanh nghiệp thực hiện giao dịch
Khi được người có thẩm quyền ủy quyền hợp lệ, kế toán có thể đại diện doanh nghiệp ký những hợp đồng, hồ sơ thuộc phạm vi được giao. Quyền ký được xác định theo nội dung và thời hạn ủy quyền, không dựa vào việc kế toán có đang giữ USB Token hay không.
Ví dụ, kế toán được ủy quyền ký hợp đồng dịch vụ có giá trị tối đa 50 triệu đồng trong ba tháng. Khi đó, kế toán được ký những hợp đồng đáp ứng các giới hạn này; không được tự ký hợp đồng 100 triệu đồng hoặc tiếp tục ký sau khi hết thời hạn ủy quyền.
Kế toán ký với tư cách người đại diện theo ủy quyền. Đối với việc ký thay, ký thừa lệnh theo Khoản 2, Điều 14, Nghị định 23/2025/NĐ-CP, người được giao, ủy quyền sử dụng chữ ký số của mình, với tư cách ký được xác định căn cứ chức danh trên chứng thư. Việc ủy quyền không phải là giao chữ ký số cá nhân của giám đốc cho kế toán sử dụng.
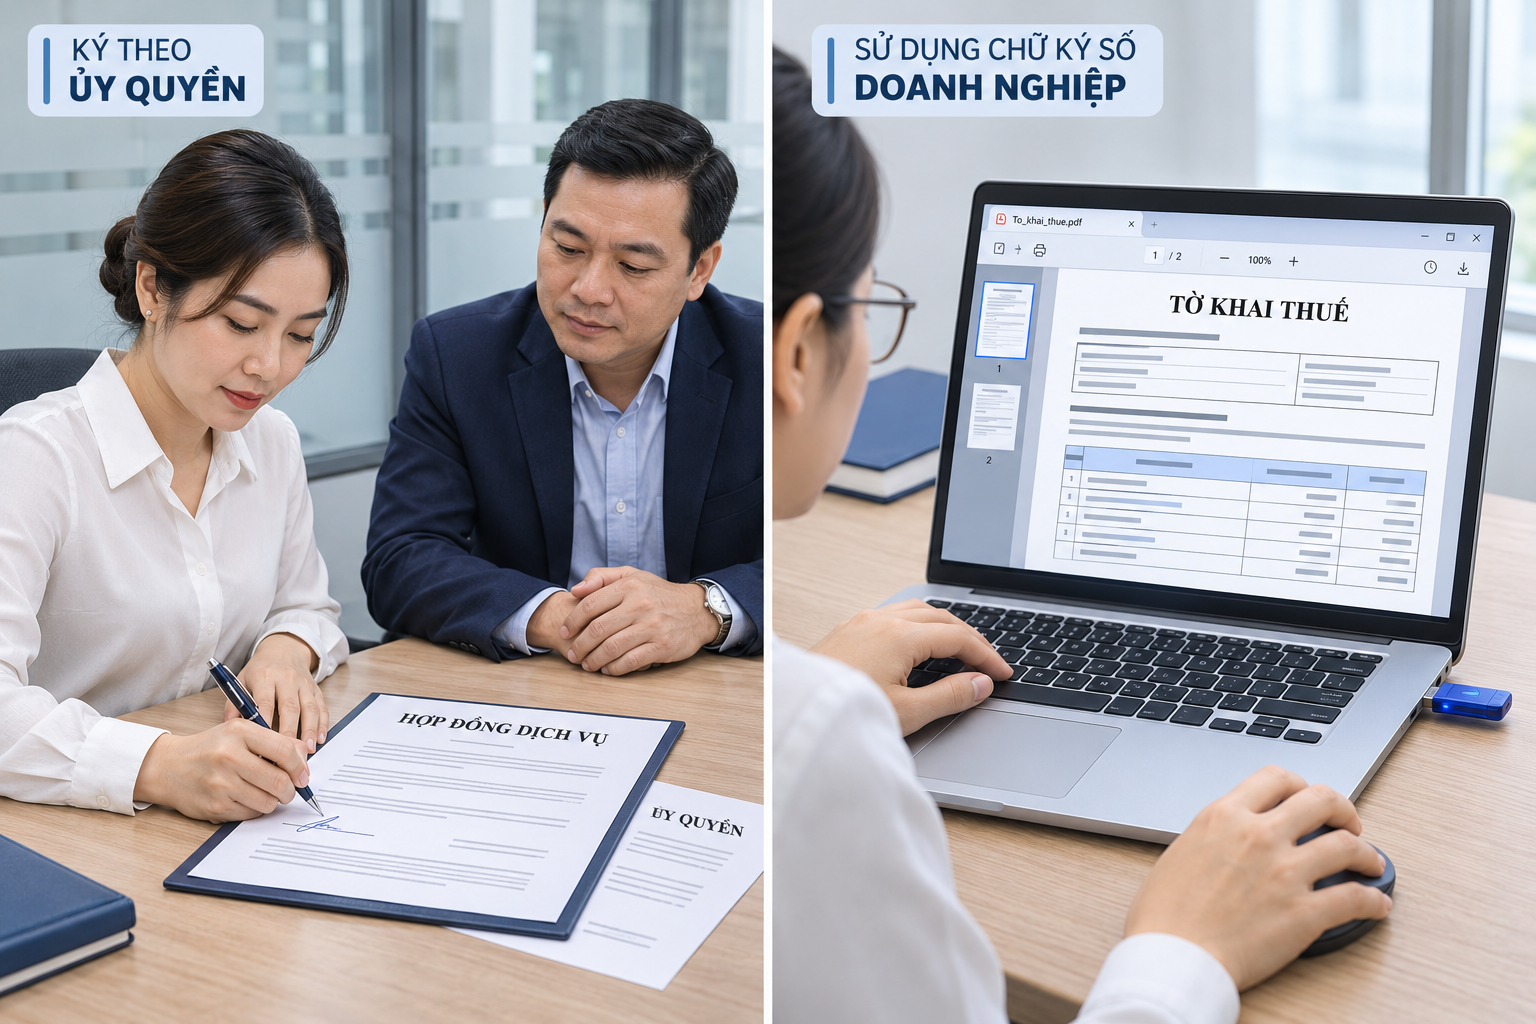
2.2. Được sử dụng chữ ký số doanh nghiệp: Kế toán thực hiện công việc được giao
Trong trường hợp này, chứng thư chữ ký số đứng tên doanh nghiệp. Kế toán được giao sử dụng chữ ký số đó để thực hiện những công việc cụ thể theo phân công và quy định áp dụng. Việc quản lý, lưu giữ dấu dưới hình thức chữ ký số được thực hiện theo điều lệ hoặc quy chế của doanh nghiệp, theo Điều 43 Luật Doanh nghiệp.
Ví dụ, kế toán được giao sử dụng chữ ký số công ty để ký, gửi hồ sơ thuế đã được phê duyệt theo đúng thủ tục. Đây là việc sử dụng chữ ký số của doanh nghiệp, không phải sử dụng chữ ký số cá nhân của giám đốc. Nhiệm vụ này cũng không tự trao cho kế toán quyền ký hợp đồng mua hàng với nhà cung cấp.
Do đó, khi giao việc, doanh nghiệp cần ghi rõ hai nội dung: kế toán được sử dụng chữ ký số cho công việc nào và có được đại diện doanh nghiệp ký giao dịch đó hay không.
3. Doanh nghiệp cần giao quyền ký số thế nào cho rõ ràng?
Doanh nghiệp nên quy định cụ thể kế toán được ký hồ sơ nào, dùng chữ ký số nào và trong thời hạn bao lâu.
- Xác định phạm vi giao quyền: loại hồ sơ, giới hạn giá trị nếu có, thời hạn và người được giao thực hiện.
- Kiểm soát trước khi ký: xác định người phê duyệt nội dung, người thao tác ký và chữ ký số được sử dụng.
- Lưu hồ sơ, cập nhật quyền sử dụng: lưu căn cứ ủy quyền, phân công cùng tài liệu đã ký; thu hồi quyền truy cập khi nhân sự nghỉ việc hoặc hết nhiệm vụ.
Kế toán được ký số trong phạm vi có quyền thực hiện giao dịch hoặc nhiệm vụ được giao hợp lệ. Chỉ giữ USB Token không tạo ra quyền ký thay giám đốc, và việc dùng chữ ký số doanh nghiệp phải được phân biệt với việc dùng chữ ký số cá nhân của giám đốc.
Nguyệt Nga
Các tin tức liên quan: